家族の加入について
健康保険では、被保険者だけでなく、被保険者に扶養されている家族にも保険給付を行います。この家族のことを「被扶養者」といいます。被扶養者として認定されるためには、「国内居住」のうえ、「家族の範囲」と「収入」について一定の条件を満たしている必要があります。
- 被扶養者となるためには、健康保険組合の認定を受けなければなりません。
- 被扶養者の異動があった場合は、5日以内に届出をしてください。
被扶養者の範囲
被扶養者になれる範囲
- 被保険者の父母・祖父母などの直系尊属と配偶者(内縁関係でもよい)、子、孫および兄姉弟妹。
- 同一世帯の被保険者の伯叔父母・甥・姪などとその配偶者、被保険者の孫と弟妹の配偶者および配偶者の父母や子等、1.以外の三親等内の親族。
- 同一世帯の被保険者と内縁関係にある配偶者の父母および子。
- ※「子」とは「実子」と「養子」を指します。ただし、「連れ子」は「親族に準じた扱い」となります。
- ※「同一世帯」とは被保険者と「住居」および「家計」を共同にすることです。
- ※ 3.で配偶者が死亡した場合は、引き続き同一世帯に属して生活していることが必要です。
- ※「入院」や「介護関係施設への入所」および「単身赴任」は、「同一世帯に属している」とみなされることになります。
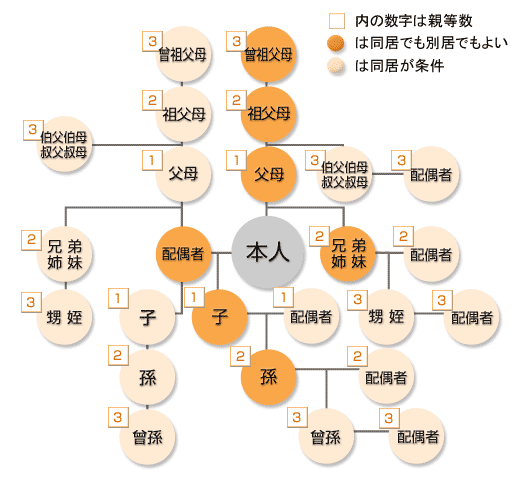
- ※平成28年10月1日より、兄姉の認定条件について、「同居」の条件がなくなりました。
被扶養者認定の原則
- 健康保険組合は健康保険法にもとづき設立された“公法人”であり、その運営は関係法令の遵守により行います。
- 被扶養者の認定にあたり、健康保険法、民法ならびに関連通達を勘案しながら審査し決定します。
- 健康保険上の扶養は、「経済的扶養=生計費に対する扶助」に限定されます。
- 被扶養者認定審査対象の親族の年収が通達の基準を満たしていてもそれのみで決定することなく、認定対象者に対する被保険者の扶養義務の有無、継続した生計費支援の実態と被保険者の扶養能力、すなわち今後の支援継続の可能性ならびに認定対象者の収入状況や認定対象者としなければならない理由等を総合的に審査し決定します。
- 被保険者から提出された資料について審査し、疑問の生じたものについては照会、調査をおこない、その結果「被保険者との生計維持関係」の要件を満たしている事実を証明できない場合は、疑わしきは認定しないことになります。
- 被扶養者認定にあたり必要な資料について個人情報であっても提出を求めることになりますが、健康保険組合が求めた資料の提出を拒否されるような場合等は、その時点で認定審査の意思放棄とみなし、審査を終了し申請の取り下げとして取扱います。
- 保険者の権限で内容を詳細に調査し、適正かつ公正に審査の上被扶養者資格の適否について決定します。
被扶養者の認定基準
被扶養者として認定を受けるためには、次のいずれの条件も満たす必要があります。健保組合は次の項目に沿って総合的かつ厳正に審査した上で被扶養者に該当するかどうかを判断します。
- その家族は健康保険法に定める被扶養者の範囲であること。
- 後期高齢者に該当していないこと。
- 被保険者がその家族を扶養せざるを得ない理由があること。
- 被保険者がその家族を経済的に主として扶養している事実があること(=その家族の生活費を主として負担していること。夫婦別々の健康保険に加入の場合、当健康保険組合の被保険者の方が収入の多いこと)。
- 被保険者には継続的にその家族を養う経済的扶養能力があること。
- その家族の年収は被保険者の年収の1/2未満であること。
- その家族の収入は年間130万円未満(60歳以上又は59歳以下の障害年金受給者は年間180万円未満)であること。
被扶養者の収入
収入の範囲
- 給与収入(通勤交通費等の非課税収入および賞与を含む)
- 各種年金収入(厚生年金・国民年金・公務員等の共済年金・農業者年金・船員年金・石炭鉱業年金・議員年金・労働者災害補償年金・企業年金・各種の恩給・自社年金・非課税扱いの遺族年金・障害年金・私的年金等)
- 事業収入(農業・漁業・商業・工業等自家営業に基づく収入、また保険の外交等自由業に基づく収入)
- 不動産収入(土地・家屋・駐車場等の賃貸収入)
- 利子収入(預貯金・有価証券利子等)
- 配当収入(株主配当等)
- 雑収入(原稿料・印税・講演料等)
- 健康保険の傷病手当金および出産手当金
- 雇用保険の失業等給付
- 被保険者以外の者からの仕送り(生計費・養育費等)
- その他継続性のある収入
収入基準等
- 認定対象者の収入は年間130万円未満(60歳以上又は59歳以下の障害年金受給者は年間180万円未満)であること。
- 臨時、パート、アルバイト等であっても雇用形態を確認することにより、1年間の収入見込額が130万円を超えると判断できるときは就労開始時を資格喪失日とします。
- 退職一時金や資産の譲渡、売却等の一時的に生じた収入は恒常的なものとはいえないため、収入に含めません。
- 個人年金は自己が過去に積立てた分も含め、他の年金と同様に収入とみなす。ただし、一括して受け取った場合は一時金として扱い収入には含めません。
- 個人事業者など独立して事業を営む者は、原則被扶養者として認定しません。ただし、特別な理由がある場合に直近3ヵ年の収入(総収入から直接的必要経費を差し引いた残りの収入)が、アの要件に該当する場合には審査の対象とします。
下記以外のものは必要経費として認められません。
※直接的必要経費- 事業所得・不動産所得算出
・売上原価・給与・賃金・光熱給水費・修繕費・消耗品費 - 農業所得算出
・種苗費・修繕費・農具費(消耗品)・地代賃借料・素蓄費・ライスセンター使用料・農薬衛生費・土地改良費・肥料費・水利費・諸材料費・飼料費・小作費・水道光熱費
- 事業所得・不動産所得算出
- 雇用保険や傷病手当金等の休業補償を受給している者は認められません。
令和8年4月からの年間収入の取り扱いについて
被扶養者の認定における年間収入について、令和8年4月1日以降は、「労働条件通知書」等の労働契約内容が分かる書類に記載のある賃金(※1)から見込まれる年間収入が130万円未満(※2)であり、かつ、他の収入が見込まれず、
- 認定対象者が被保険者と同一世帯に属している場合には、被保険者の年間収入の2分の1未満であると認められる場合
- 認定対象者が被保険者と同一世帯に属していない場合には、被保険者からの仕送りに依る収入額より少ない場合
には、原則として、被扶養者に該当するものとして取り扱います。
- (※1)労働基準法第11条に規定される賃金をいい、諸手当および賞与も含まれます。
- (※2)認定対象者が60歳以上の者である場合または概ね厚生年金保険法による障害厚生年金の受給要件に該当する程度の障害者である場合にあっては、180万円未満(ただし、障害年金などの給与以外の収入があると、この方法は使えません。)、認定対象者(被保険者の配偶者を除きます。)が19歳以上23歳未満である場合にあっては150万円未満となります。
- ※上記取り扱いにおいて認定を行う場合には、認定対象者本人による「給与収入のみである」旨の申立て(扶養申請書へ署名)が必要となります。
- ※労働契約内容が確認できる書類がない場合や給与収入以外に他の収入(年金収入や事業収入等)がある場合は、従来どおり、勤務先から発行された収入証明書や課税(非課税)証明書等により年間収入を判定します。
こんなことにご注意ください
認定基準を満たし、次の1~3のいずれかに当てはまる者が扶養認定審査対象者となります
- ※認定手続の際に、所定の書類が揃っても被扶養者資格の適否について判断がつかない場合は、追加書類を請求することもあります。
- ※保険者の権限で内容を詳細に調査し、適正かつ公正に審査の上被扶養者資格の適否について決定します。
フローチャート
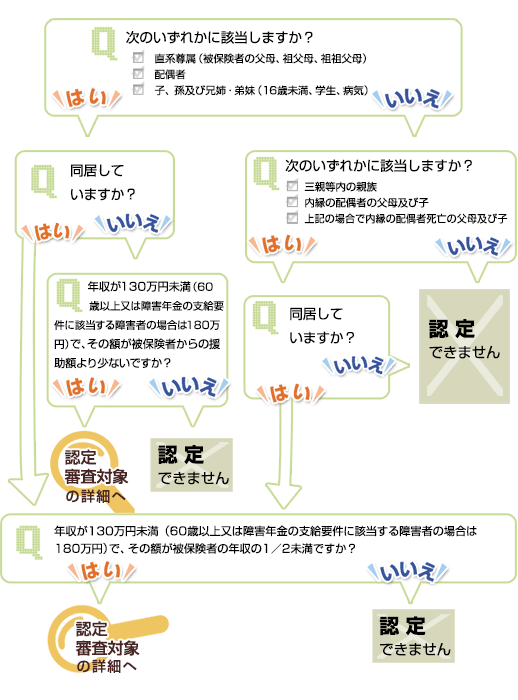
認定審査対象と判定されても、被保険者の収入や認定対象者の収入実態など総合的にみて、被保険者によって主として生計が維持されているとは判断できない場合は、認定対象者の年収が収入限度額未満であっても被扶養者として認定できないことがあります。
扶養認定日
その事実があった日が認定日となります。ただし、当健康保険組合への「被扶養者(異動)届」および必要書類一式の提出が、その事実があった日から5日以降である場合は、内容を確認し、審査の上認定日を決定します。
- ※認定にかかわる書類は、事由発生後5日以内に提出してください。
扶養削除日
その事実があった日が削除日となります。被扶養者の資格がなくなった場合は、直ちに「被扶養者(異動)届」および必要書類一式を提出してください。
ただし、(1)死亡においては死亡日の翌日を削除日とします。(2)被扶養者が就職して保険証が発行される場合は、その資格取得日を削除日とします。(3)後期高齢者に該当した場合は、その該当日を削除日とします。
- ※被扶養者の資格が既になくなっているのにもかかわらず直ちに届出をしなかった場合は、遡って資格が取り消され、当該期間にわたって発生した医療費の全額およびその他給付金を過去に遡及し返還していただくことがあります。
- ※認定されている被扶養者の収入が130万(180万)を超えた場合、早急に削除していただき少なくとも削除日より翌年1年間は被扶養者として認定しません。
保険料
被扶養者の健康保険料はかかりません。
なお、当健保においては、39歳以下(又は65歳以上)の被保険者が40歳から64歳の家族を被扶養者した場合でも、介護保険料は徴収しておりません。
「年収の壁」に対する政府の施策について
- 参考リンク
「年収の壁」とは
「年収の壁」とは、税金や社会保険料が発生する基準となる年収額のことです。
健康保険等の被扶養者がパートタイマー等で働き、年収が一定以上になると、被扶養者ではいられなくなり、健康保険や国民健康保険等の被保険者となりますが、そうなると社会保険料の負担が発生して、結果として手取り収入が減少する場合があります。
社会保険における「年収の壁」は、年収130万円になります(年収106万円の壁は2026年10月に撤廃されました)。
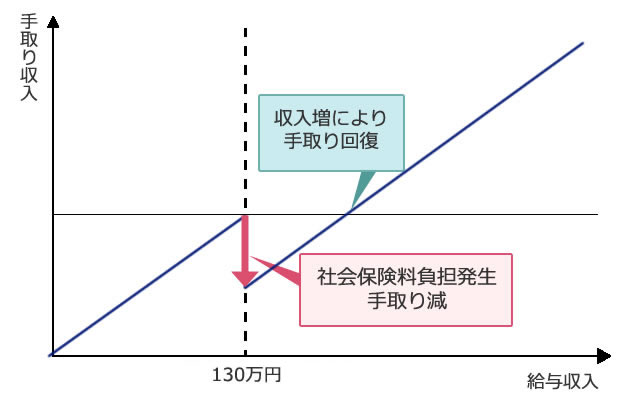
(出典:「年収の壁」への当面の対応策(厚生労働省))
| 年収130万円(※)の壁 | 被扶養者の認定基準を満たさなくなるため、条件を問わず、社会保険料が発生。 |
- ※対象者が19歳以上23歳未満(被保険者の配偶者を除く)の場合は150万円、60歳以上または障害厚生年金の受給要件に該当する程度の障害者は180万円
年収130万円の壁に対する対応
被扶養者認定は前年の課税証明書等の確認で行われていますが、人手不足による労働時間延長等に伴い一時的に年収が130万円以上となる場合は、事業主の証明を添付することにより、収入見込額が130万円以上であっても、引き続き被扶養者の認定を受けることができるようになります。
(同一の者について原則として連続2回までを上限とします)
被扶養者認定における国内居住要件の追加について
2020年4月より、健康保険の被扶養者認定の要件に、国内居住要件が追加されました。日本国内に住所を有していない場合、2020年4月1日以降は、原則として被扶養者の認定はされません。(海外留学等、一定の例外あり)
国内居住要件の考え方について
住民基本台帳に住民登録されているかどうか(住民票があるかどうか)で判断し、住民票が日本国内にある方は原則、国内居住要件を満たすものとされます。
- ※住民票が日本国内にあっても、海外で就労している等、明らかに日本での居住実態がないことが判明した場合は、国内居住要件を満たさないと判断されます。
国内居住要件の例外
外国に一時的に留学している学生等、海外居住であっても日本国内に生活の基礎があると認められる場合は、例外として国内居住要件を満たすこととされます。
【国内居住要件の例外となる場合】
- ① 外国において留学をする学生
- ② 外国に赴任する被保険者に同行する者
- ③ 観光、保養又はボランティア活動その他就労以外の目的で一時的に海外に渡航する者
- ④ 被保険者が外国に赴任している間に当該被保険者との身分関係が生じた者
- ⑤ ①から④までに掲げるもののほか、渡航目的その他の事情を考慮して日本国内に生活の基礎があると認められる者
国内居住者であっても、被扶養者と認められない場合
医療滞在ビザで来日した方、観光・保養を目的としたロングステイビザで来日した方については、国内居住であっても被扶養者として認定されません。
経過措置について
国内居住要件の追加により被扶養者資格を喪失する方が、施行日(2020年4月1日)時点で国内の医療機関に入院している場合、経過措置として、入院期間中は資格が継続されます。
被扶養者に異動があったとき
就職や別居、死亡などで、それまで被扶養者に認定されていた家族が、被扶養者の認定基準を満たさなくなった場合は、被扶養者からはずす手続きが必要です。
また、被扶養者が75歳になった場合にも、被扶養者からはずす手続きが必要となります。